Skip to content
Advogada Previdenciária em Jaú/SP | Fernanda Parronchi Pular para o conteúdo
Direito Previdenciário · INSS · BPC/LOAS

Benefícios do INSS e aposentadoria com análise técnica e acompanhamento próximo

A Drª. Fernanda de Souza Parronchi, advogada da Advocacia Parronchi, atua em Direito Previdenciário: benefícios por incapacidade, comuns e acidentários, BPC/LOAS, aposentadorias, contagem e planejamento previdenciário e os demais benefícios do INSS — do requerimento administrativo à ação judicial.

Atendimento presencial em Jaú/SP e on-line em todo o Brasil

Atuação dedicada ao Direito Previdenciário

A Drª. Fernanda de Souza Parronchi (OAB/SP 530.326) é advogada da Advocacia Parronchi, com atuação dedicada ao Direito Previdenciário. O trabalho acompanha o segurado nos momentos em que ele mais depende do INSS: quando uma doença ou um acidente impede o trabalho, quando a família não tem como prover o sustento de uma pessoa idosa ou com deficiência, quando chega a hora de se aposentar e quando é preciso proteger quem fica — na pensão por morte, no salário-maternidade, no auxílio-reclusão.

Benefício previdenciário é matéria de prova. A perícia médica decide com base no que os laudos descrevem; a aposentadoria depende do que está registrado no CNIS, o extrato de vínculos e contribuições do INSS; o BPC depende da leitura correta da renda e da composição da família. Por isso cada caso começa pela conferência dos documentos, e não pelo formulário do pedido.

A atuação está organizada em cinco frentes, apresentadas nesta página na seguinte ordem:

  • 01 · Benefícios por incapacidade e auxílio-acidente
  • 02 · BPC/LOAS da pessoa idosa e com deficiência
  • 03 · Aposentadorias e regras de transição
  • 04 · Contagem, mapeamento e planejamento
  • 05 · Outros benefícios: pensão por morte, salário-maternidade, auxílio-reclusão e revisões

O acompanhamento vai do requerimento administrativo no INSS — com a preparação da perícia, o cumprimento de exigências e o recurso, quando necessário — até a ação judicial, na Justiça Federal ou, nos casos de acidente do trabalho, na Justiça Estadual. Em todas as etapas, o cliente recebe explicações em linguagem clara sobre o que está sendo feito, por que e quais são os próximos passos.

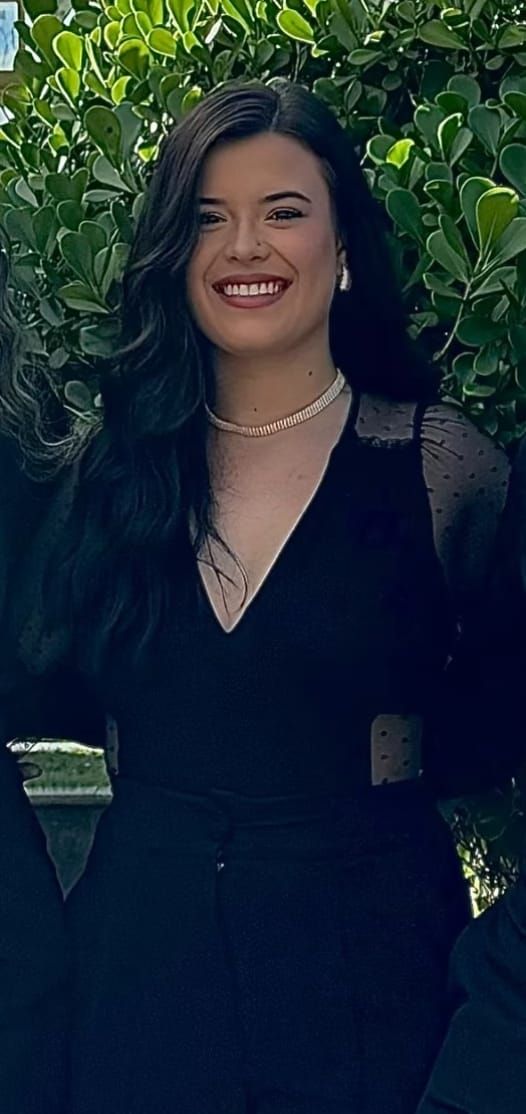
Foto da advogada Fernanda de Souza Parronchi
Drª. Fernanda de Souza ParronchiAdvogada · OAB/SP 530.326

01 · Benefícios por incapacidade

Quando uma doença ou um acidente impede o trabalho, a Previdência Social prevê benefícios diferentes conforme a duração da incapacidade e a sua origem. A primeira distinção é entre a incapacidade temporária e a permanente; a segunda, entre a causa comum e a acidentária, ligada ao trabalho — e essa diferença muda a carência, o valor da aposentadoria, a estabilidade no emprego e até a Justiça competente. Em cada quadro, o botão “Saiba mais…” abre a explicação completa.

Temporária · Comum · B31

Auxílio por incapacidade temporária

O antigo auxílio-doença. É devido ao segurado que fica incapaz para o seu trabalho ou para a sua atividade habitual por mais de 15 dias consecutivos, por doença ou acidente sem relação com o trabalho. Exige qualidade de segurado e, em regra, 12 contribuições de carência — dispensadas em caso de acidente de qualquer natureza e de doenças graves previstas em lista oficial. A incapacidade é apurada em perícia médica do INSS.

Arts. 25, I, 26, II, e 59 a 63 da Lei nº 8.213/91

Os três requisitos

  • Qualidade de segurado — estar contribuindo ou dentro do chamado período de graça, que mantém a proteção por até 12 meses depois da última contribuição, prazo que pode chegar a 24 meses para quem tem mais de 120 contribuições sem perda da qualidade e ser acrescido de mais 12 meses no desemprego involuntário (art. 15);
  • Carência de 12 contribuições — dispensada em caso de acidente de qualquer natureza, de doença profissional ou do trabalho e das doenças graves previstas em lista oficial (arts. 25, I, e 26, II);
  • Incapacidade para o trabalho ou para a atividade habitual por mais de 15 dias consecutivos (art. 59).

Quem paga e desde quando

Para o empregado, a empresa paga o salário dos primeiros 15 dias de afastamento, e o INSS assume a partir do 16º dia. Para os demais segurados — contribuinte individual, MEI, doméstico, facultativo, segurado especial —, o benefício é devido desde o início da incapacidade. Em qualquer caso, se o pedido for feito depois de 30 dias do afastamento, o pagamento começa na data do requerimento (art. 60, § 1º). Por isso não vale a pena esperar para pedir.

O valor

Corresponde a 91% do salário de benefício, mas não pode ultrapassar a média dos 12 últimos salários de contribuição (arts. 61 e 29, § 10). Quem teve aumento salarial recente, portanto, pode receber menos do que a média de toda a vida indicaria.

A perícia se prepara com documentos

O perito decide com base no que consegue verificar. O laudo que só informa o CID tem pouco peso: o documento útil descreve as limitações concretas — o que o segurado não consegue fazer, desde quando e por quanto tempo —, acompanhado de exames, receitas e relatórios do tratamento. Em determinadas situações, o INSS admite a concessão por análise documental, sem perícia presencial, por prazo limitado (art. 60, § 14).

Uma atenção: não há direito ao benefício para quem se filiou ao INSS já incapaz, salvo se a incapacidade decorrer de progressão ou agravamento posterior da doença (art. 59, § 1º) — situação frequente, que precisa ser demonstrada com documentação médica datada.

O prazo do benefício e a prorrogação

O INSS fixa uma data estimada para a cessação (art. 60, § 8º); na falta dela, o benefício cessa em 120 dias (§ 9º). Se a incapacidade continuar, é preciso fazer o pedido de prorrogação nos 15 dias que antecedem a data prevista. Sem esse pedido, o pagamento é encerrado automaticamente.

Temporária · Acidentária · B91

Auxílio por incapacidade temporária acidentário

O mesmo benefício, com origem no trabalho: decorre de acidente do trabalho, de acidente de trajeto ou de doença profissional ou do trabalho — como as lesões por esforço repetitivo (LER/DORT) e a perda auditiva por ruído. Não exige carência e produz efeitos próprios: estabilidade de 12 meses no emprego após a alta e manutenção dos depósitos do FGTS durante o afastamento.

Arts. 19 a 22 e 118 da Lei nº 8.213/91

O que a lei considera acidente do trabalho

  • Acidente típico — o que ocorre pelo exercício do trabalho a serviço da empresa e provoca lesão ou perturbação funcional (art. 19);
  • Doença profissional e doença do trabalho — as produzidas ou desencadeadas pela atividade ou pelas condições em que o trabalho é realizado (art. 20);
  • Acidente de trajeto — o sofrido no percurso entre a residência e o local de trabalho (art. 21, IV, “d”);
  • Concausa — o acidente ou a doença em que o trabalho não é a causa única, mas contribui diretamente para a lesão (art. 21, I).

A CAT e o nexo técnico

A empresa deve emitir a Comunicação de Acidente do Trabalho (CAT) até o primeiro dia útil seguinte ao acidente (art. 22). Se não emitir, podem fazê-lo o próprio trabalhador, seus dependentes, o sindicato, o médico que o atendeu ou qualquer autoridade pública (art. 22, § 2º). E a falta da CAT não impede o reconhecimento do caráter acidentário: a perícia pode estabelecer o nexo, inclusive pelo Nexo Técnico Epidemiológico (NTEP), que presume a relação quando há associação estatística entre a atividade da empresa e a doença (art. 21-A).

Por que a espécie do benefício importa

  • Sem carência — basta a qualidade de segurado (art. 26, II);
  • Estabilidade — o empregado tem garantia de emprego por 12 meses após a cessação do benefício acidentário (art. 118);
  • FGTS — a empresa continua obrigada a depositar durante o afastamento (art. 15, § 5º, da Lei nº 8.036/90);
  • Aposentadoria futura — se a incapacidade se tornar permanente, o cálculo é de 100% da média, e não de 60%;
  • Justiça competente — a ação contra o INSS tramita na Justiça Estadual (art. 109, I, da Constituição; Súmula 15 do STJ).

Benefício concedido como comum (B31) quando deveria ser acidentário (B91) pode ter a espécie convertida, pela via administrativa ou judicial.

E a responsabilidade do empregador?

É outra questão, independente do benefício do INSS. Havendo dolo ou culpa do empregador, o trabalhador pode buscar indenização própria na Justiça do Trabalho (art. 7º, XXVIII, da Constituição). Os dois caminhos não se excluem.

Permanente · Comum · B32

Aposentadoria por incapacidade permanente

A antiga aposentadoria por invalidez. É devida quando a perícia conclui que o segurado está incapaz de forma total e permanente para o trabalho e não pode ser reabilitado para outra atividade que lhe garanta o sustento. Exige qualidade de segurado e, em regra, 12 contribuições, com as mesmas dispensas de carência do auxílio temporário. Depois da Reforma de 2019, o valor parte de 60% da média dos salários.

Arts. 42 a 47 da Lei nº 8.213/91; art. 26, § 2º, III, da EC nº 103/2019

O que se exige

Incapacidade total e permanente para o trabalho, sem possibilidade de reabilitação em outra atividade que garanta a subsistência, apurada em perícia médica (art. 42). É diferente do auxílio por incapacidade temporária, devido quando a incapacidade é transitória, e do auxílio-acidente, pago quando restam sequelas que apenas reduzem a capacidade.

A reabilitação depende de quem é o segurado

A pergunta não é só se existe, em tese, outra atividade compatível com a doença, mas se aquela pessoa concreta pode exercê-la. Idade, escolaridade, experiência profissional e o mercado de trabalho da região pesam na análise. A Turma Nacional de Uniformização firmou que, reconhecida a incapacidade parcial, o juiz deve examinar as condições pessoais e sociais do segurado antes de decidir pela aposentadoria (Súmula 47 da TNU).

O valor depois da Reforma

O cálculo é de 60% da média de todos os salários desde julho de 1994, mais 2 pontos percentuais por ano de contribuição acima de 20 anos (homem) ou 15 anos (mulher). A exceção é a aposentadoria acidentária, que corresponde a 100% da média (art. 26, § 3º, II, da EC nº 103/2019) — por isso vale verificar se a doença tem relação com o trabalho.

O acréscimo de 25%

Se o aposentado necessitar de assistência permanente de outra pessoa, o valor é acrescido em 25%, ainda que ultrapasse o teto (art. 45). O acréscimo não é automático: precisa ser pedido e comprovado. O STF decidiu que ele é exclusivo desta aposentadoria e não se estende às demais (Tema 1095).

O benefício pode ser revisto

O INSS pode convocar o aposentado para nova perícia. Ficam dispensados, ressalvadas as exceções legais, os que completaram 60 anos de idade ou 55 anos com 15 anos de benefício, contados desde o auxílio que o precedeu (art. 101, § 1º). Constatada a recuperação, a cessação segue regras de transição, com pagamento gradual por alguns meses (art. 47).

Permanente · Acidentária · B92

Aposentadoria por incapacidade permanente acidentária

Devida quando a incapacidade total e permanente decorre de acidente do trabalho, de acidente de trajeto ou de doença profissional ou do trabalho. Além de dispensar a carência, tem cálculo mais favorável: enquanto a aposentadoria comum parte de 60% da média, a acidentária corresponde a 100% da média dos salários de contribuição, qualquer que seja o tempo contribuído.

Art. 26, § 3º, II, da EC nº 103/2019; arts. 19 a 21 e 42 da Lei nº 8.213/91

A diferença, em números

Imagine um segurado com 18 anos de contribuição e média salarial de R$ 3.000,00. Na aposentadoria por incapacidade permanente comum, ele receberia 60% da média — R$ 1.800,00. Se a incapacidade decorre do trabalho, a renda passa a ser de 100% da média — R$ 3.000,00. A conta é ilustrativa, mas mostra por que a origem da incapacidade precisa ser examinada com cuidado.

O nexo precisa ser provado desde o início

A espécie acidentária depende de demonstrar a relação entre a incapacidade e o trabalho: a CAT, o histórico do afastamento, o Perfil Profissiográfico Previdenciário (PPP), os laudos e prontuários médicos, a descrição das tarefas e das condições do posto de trabalho. Quando o INSS concede a aposentadoria como comum, é possível pedir a conversão para a acidentária, na via administrativa ou em ação na Justiça Estadual.

Os demais efeitos

  • Vale o mesmo acréscimo de 25% para quem necessita de assistência permanente de outra pessoa (art. 45);
  • Valem as mesmas regras de revisão periódica e de dispensa por idade (art. 101);
  • A eventual indenização civil contra o empregador, quando houver dolo ou culpa, é independente e não é compensada com o benefício.
Indenização · B36 e B94

Auxílio-acidente

Não depende de estar sem trabalhar: é uma indenização mensal paga ao segurado que, depois de consolidadas as lesões de um acidente de qualquer natureza, fica com sequela que reduz a capacidade para o trabalho que habitualmente exercia. Corresponde a 50% do salário de benefício, pode ser recebido junto com o salário e não exige carência. É comum (B36) ou acidentário (B94), conforme a origem do acidente.

Arts. 26, I, e 86 da Lei nº 8.213/91; STJ, Temas 416 e 862

Quem tem direito

O segurado empregado (inclusive o doméstico), o trabalhador avulso e o segurado especial rural (art. 18, § 1º). O contribuinte individual e o facultativo não têm acesso a este benefício — ponto que precisa ser conferido na data do acidente.

Basta que a capacidade tenha sido reduzida

Não é preciso estar incapaz para o trabalho: o benefício indeniza a redução da capacidade. O Superior Tribunal de Justiça firmou que basta a existência de lesão que diminua a capacidade para o trabalho habitual, sendo irrelevante o grau dessa redução (Tema 416). Perda parcial de movimento, encurtamento de membro, perda auditiva, limitação de força e amputações parciais são exemplos frequentes.

Desde quando é pago

A partir do dia seguinte à cessação do auxílio por incapacidade temporária que o antecedeu (art. 86, § 2º; STJ, Tema 862). Muitos segurados recebem alta, voltam ao trabalho com a sequela e nunca pedem o auxílio-acidente — e, quando o direito é reconhecido, as parcelas podem retroagir até essa data, respeitada a prescrição de cinco anos.

Comum ou acidentário

  • B36 — acidente de qualquer natureza sem relação com o trabalho, como o de trânsito fora do serviço, a queda em casa ou a lesão no esporte; a ação tramita na Justiça Federal;
  • B94 — acidente do trabalho, de trajeto ou doença ocupacional; a ação tramita na Justiça Estadual.

Até quando

É pago até a véspera do início de qualquer aposentadoria ou até o óbito, e não se acumula com aposentadoria (art. 86, §§ 1º e 2º). Em contrapartida, o valor recebido integra o salário de contribuição para o cálculo da aposentadoria futura (art. 31).

Comum ou acidentário: o que muda

A mesma doença pode gerar um benefício comum ou um benefício acidentário, conforme tenha ou não relação com o trabalho. A diferença vai muito além do código da espécie:

Deslize a tabela para o lado para ver as duas colunas.

Quadro informativo e geral. O enquadramento de cada caso depende da prova do nexo entre a incapacidade e o trabalho.
PontoBenefício comumBenefício acidentário
OrigemDoença ou acidente sem relação com o trabalhoAcidente do trabalho, acidente de trajeto, doença profissional ou do trabalho
EspéciesB31 (temporário), B32 (permanente) e B36 (auxílio-acidente)B91 (temporário), B92 (permanente) e B94 (auxílio-acidente)
Carência12 contribuições, salvo acidente de qualquer natureza e doenças da lista oficial; o auxílio-acidente não exige carênciaDispensada em todos os casos
Aposentadoria por incapacidade permanente60% da média, mais 2% por ano acima de 20 anos (homem) ou 15 anos (mulher) de contribuição100% da média, qualquer que seja o tempo de contribuição
Estabilidade no empregoNão há garantia legal específica12 meses após a cessação do auxílio acidentário (art. 118 da Lei nº 8.213/91)
FGTS no afastamentoOs depósitos ficam suspensosDepósitos obrigatórios (art. 15, § 5º, da Lei nº 8.036/90)
Ação contra o INSSJustiça Federal, em regra no Juizado Especial FederalJustiça Estadual (art. 109, I, da Constituição; Súmula 15 do STJ)

Situações que chegam com frequência

Os problemas mais comuns nos benefícios por incapacidade aparecem depois do pedido: na perícia, na data de cessação ou na revisão. Cada um tem um caminho próprio.

  • A perícia negou o benefício?O indeferimento pode ser enfrentado por recurso, por novo requerimento com documentação mais completa ou por ação judicial, com perícia feita por médico nomeado pelo juízo.

    Primeiro: entenda o que o perito registrou

    A carta de indeferimento resume; o laudo pericial e o processo administrativo, disponíveis no Meu INSS, explicam. Vale verificar se o perito reconheceu a doença e negou a incapacidade, se fixou a data de início da incapacidade antes da filiação ou se a negativa foi por falta de qualidade de segurado ou de carência — cada fundamento pede uma resposta diferente.

    Os caminhos possíveis

    • Recurso administrativo — em 30 dias, ao Conselho de Recursos da Previdência Social, com juntada de documentos novos;
    • Novo requerimento — quando a doença se agravou ou a documentação médica foi completada, pode ser o caminho mais rápido;
    • Ação judicial — com nova perícia, feita por médico de confiança do juízo, e possibilidade de pedido de tutela de urgência quando presentes os requisitos legais. Em regra, é preciso ter requerido antes ao INSS (STF, Tema 350).

    O que reunir

    Relatórios médicos recentes que descrevam as limitações e o tempo estimado de tratamento, exames, receitas, prontuários, atestados de afastamento e, quando houver relação com o trabalho, a CAT e o PPP. A data de início da doença e a da incapacidade são pontos decisivos — documentos antigos ajudam a fixá-las.

  • O benefício foi cessado na data prevista?Se a incapacidade continua, o pedido de prorrogação deve ser feito nos 15 dias anteriores à cessação; negado, cabem recurso e ação de restabelecimento.

    A data de cessação é uma estimativa

    A lei manda o INSS fixar um prazo estimado de duração do benefício (art. 60, § 8º) e, na falta dele, encerrar o pagamento em 120 dias (§ 9º). Essa data não é uma avaliação de que o segurado estará recuperado: é uma previsão, que pode ser revista.

    O pedido de prorrogação

    Deve ser feito pelo Meu INSS ou pela central 135 nos 15 dias que antecedem a cessação, com a documentação médica atualizada. Enquanto o pedido é analisado, o pagamento é mantido até a nova perícia. Perdido o prazo, é preciso fazer novo requerimento.

    Se a prorrogação for negada

    Cabem o recurso administrativo e a ação de restabelecimento, que pede a retomada do benefício desde a cessação. Em regra, o pedido de prorrogação deve ser feito antes de se discutir a cessação na Justiça. Se, durante o benefício, a incapacidade se mostrar permanente, a ação pode buscar a conversão em aposentadoria por incapacidade permanente — e, se ficou sequela, o auxílio-acidente.

  • Foi convocado para uma revisão?Os benefícios por incapacidade, inclusive os concedidos na Justiça, podem ser revistos em nova perícia. A convocação precisa ser atendida, com documentação atualizada.

    Por que o INSS convoca

    O benefício por incapacidade depende da continuidade da incapacidade, e a lei autoriza o INSS a submeter o beneficiário a exames periódicos (art. 101) — inclusive quando o benefício foi concedido por decisão judicial, que reconheceu a incapacidade naquele momento. As convocações chegam por carta, pelo Meu INSS ou por edital, e a ausência pode levar à suspensão do pagamento.

    Quem está dispensado

    Na aposentadoria por incapacidade permanente, ficam dispensados do exame periódico, ressalvadas as exceções legais, os aposentados que completaram 60 anos de idade ou 55 anos com 15 anos de benefício, contados desde o auxílio que o precedeu (art. 101, § 1º).

    Como se preparar

    Levar à perícia os relatórios médicos recentes, os exames de acompanhamento e a comprovação do tratamento em curso. Se o benefício for cessado sem que tenha havido recuperação, cabem o recurso administrativo e a ação de restabelecimento.

  • Ficou com sequela depois da alta?Quem voltou ao trabalho com redução da capacidade pode ter direito ao auxílio-acidente desde o dia seguinte à cessação do benefício — direito que muita gente desconhece.

    Um direito pouco requerido

    É comum que o segurado receba o auxílio por incapacidade temporária, tenha alta e volte ao trabalho com uma limitação permanente — menos força, menos movimento, menos audição, dor ao repetir o mesmo gesto. Se essa sequela reduz a capacidade para o trabalho habitual, em qualquer grau, pode haver direito ao auxílio-acidente (STJ, Tema 416).

    O que verificar

    • Se a categoria do segurado na data do acidente dá acesso ao benefício — empregado, doméstico, avulso ou segurado especial;
    • Se a sequela está documentada: exames, relatórios de fisioterapia, laudos com a descrição da limitação funcional;
    • A data de cessação do benefício anterior, que marca o início do auxílio-acidente (STJ, Tema 862), e a prescrição das parcelas de mais de cinco anos;
    • A origem do acidente, que define a espécie (B36 ou B94) e a Justiça competente.

02 · BPC/LOAS — o benefício assistencial

O Benefício de Prestação Continuada (BPC), previsto no art. 203, V, da Constituição Federal e regulado pelo art. 20 da Lei nº 8.742/93 (LOAS), garante o pagamento de um salário-mínimo por mês à pessoa idosa e à pessoa com deficiência que comprovem não possuir meios de prover a própria manutenção nem de tê-la provida por sua família.

O ponto que mais gera confusão é este: o BPC não é aposentadoria. Trata-se de benefício assistencial, e não previdenciário. Por isso não exige nenhuma contribuição ao INSS — pode ser concedido a quem nunca contribuiu na vida. Em contrapartida, não gera 13º salário, não deixa pensão por morte aos familiares e não pode ser acumulado com outro benefício da Previdência ou da Assistência Social, salvo as exceções previstas em lei.

Tem direito ao BPC:

  • A pessoa idosa, com 65 anos ou mais
  • A pessoa com deficiência, de qualquer idade

No caso da pessoa com deficiência, exige-se impedimento de longo prazo — de natureza física, mental, intelectual ou sensorial, com efeitos por prazo mínimo de dois anos —, que, em interação com barreiras, obstrua a participação plena e efetiva na sociedade em igualdade de condições com as demais pessoas. A verificação é feita por avaliação médica e social a cargo do INSS, e não apenas por perícia médica.

Quanto à renda, a lei estabelece como critério a renda familiar mensal per capita igual ou inferior a um quarto do salário-mínimo (art. 20, § 3º, da LOAS). A legislação posterior e a jurisprudência admitem, porém, que sejam considerados outros elementos que demonstrem a vulnerabilidade — como gastos com saúde, medicamentos, cuidadores e tratamentos —, inclusive com a possibilidade de ampliação do limite de renda até meio salário-mínimo. É aí que se concentram muitos dos indeferimentos.

Também é indispensável a inscrição atualizada no CadÚnico e a regularidade do CPF de todos os integrantes do grupo familiar. Cadastro desatualizado é uma das causas mais frequentes — e mais evitáveis — de negativa do benefício. Concedido o BPC, ele é revisto a cada dois anos para verificar se as condições que o justificaram permanecem (art. 21 da LOAS).

BPC · Pessoa idosa

BPC da pessoa idosa

Devido a quem tem 65 anos ou mais e não possui meios de prover a própria manutenção nem de tê-la provida pela família, no valor de um salário-mínimo mensal. Não exige contribuição alguma ao INSS — o que se apura é a idade e a situação de vulnerabilidade do grupo familiar, com inscrição atualizada no CadÚnico.

Art. 20, caput e § 3º, da Lei nº 8.742/93

Um requisito de idade, sem distinção entre homem e mulher

São 65 anos para ambos — ao contrário das aposentadorias, aqui não há idade reduzida para a mulher. Completada essa idade e demonstrada a situação de vulnerabilidade, o benefício é devido ainda que a pessoa nunca tenha contribuído ao INSS um único mês. É por isso que o BPC alcança quem trabalhou a vida toda na informalidade, quem se dedicou ao cuidado da casa e da família e quem perdeu a qualidade de segurado há décadas.

A conta da renda familiar

O critério legal é a renda mensal do grupo familiar dividida pelo número de integrantes, resultando em valor igual ou inferior a 1/4 do salário-mínimo. Dois pontos costumam virar o resultado:

  • Quem entra na conta — apenas o requerente, o cônjuge ou companheiro, os pais, a madrasta ou o padrasto, os irmãos solteiros, os filhos e enteados solteiros e os menores tutelados, e somente se viverem sob o mesmo teto. Filho casado, netos, genros, tios e sobrinhos ficam de fora, ainda que morem juntos;
  • O que não é computado — o benefício de até um salário-mínimo recebido por outro idoso a partir de 65 anos ou por pessoa com deficiência da mesma família. É a situação clássica do casal de idosos: o benefício de um não impede o do outro.

Se a renda ficar um pouco acima do limite, a lei ainda manda considerar gastos com saúde, medicamentos e cuidadores e o grau de dependência, com possibilidade de ampliação do critério.

O que muitos não sabem

O estrangeiro residente no Brasil tem direito ao BPC — o STF decidiu assim ao julgar o Tema 173. E a pessoa em situação de rua pode se inscrever no CadÚnico sem endereço fixo, usando como referência o endereço de um serviço de acolhimento.

O que o benefício não dá

Não há 13º salário, não gera pensão por morte aos familiares e o valor é sempre de um salário-mínimo. O benefício também é revisto a cada dois anos e não se acumula com aposentadoria ou outro benefício da Previdência. Por isso, quem tem histórico de contribuições deve verificar se uma aposentadoria não seria mais vantajosa.

BPC · Pessoa com deficiência

BPC da pessoa com deficiência

Devido à pessoa com deficiência de qualquer idade — inclusive crianças — que apresente impedimento de longo prazo, com efeitos por prazo mínimo de dois anos, e cuja família esteja em situação de vulnerabilidade. A verificação é feita por avaliação médica e social, e não apenas por perícia médica.

Art. 20, §§ 2º e 10, da Lei nº 8.742/93

Não há idade mínima — nem exigência de incapacidade para o trabalho

Este benefício alcança a pessoa com deficiência de qualquer idade, inclusive crianças e bebês. E não se confunde com a aposentadoria por incapacidade: aqui não se pergunta se a pessoa consegue trabalhar, e sim se existe um impedimento de longo prazo que, em interação com barreiras, obstrua a sua participação plena na sociedade em igualdade de condições com as demais pessoas.

O que é “impedimento de longo prazo”

É o impedimento de natureza física, mental, intelectual ou sensorial com efeitos pelo prazo mínimo de dois anos. Não é preciso que seja permanente nem irreversível — basta a duração mínima. Entram no exame condições que muita gente não associa ao tema: transtorno do espectro autista, deficiência intelectual, transtornos mentais graves, cegueira e baixa visão, surdez, sequelas de AVC e de acidentes, doenças degenerativas e condições raras.

A avaliação é dupla, e não só médica

O INSS realiza perícia médica e avaliação social, com um instrumento que mede funcionalidade — o que a pessoa consegue ou não fazer, de quanta ajuda precisa e que barreiras enfrenta. Por isso o laudo que apenas informa o CID tem pouco peso: o relatório útil descreve limitações concretas do dia a dia. No caso de crianças, a avaliação considera o impacto no desenvolvimento e na rotina da família, e não a capacidade laboral.

Trabalhar não faz perder o benefício

Se a pessoa com deficiência passa a exercer atividade remunerada, o BPC é suspenso, e não cancelado: encerrado o vínculo, ele pode ser reativado sem nova avaliação da deficiência. Há ainda duas proteções específicas: a contratação como aprendiz não suspende o benefício por até dois anos, e existe o auxílio-inclusão, devido em certas condições a quem recebia o BPC e passa a trabalhar com remuneração limitada.

O critério de renda é o mesmo do BPC da pessoa idosa — inclusive a possibilidade de considerar gastos com saúde e o grau de dependência quando a renda supera 1/4 do salário-mínimo.

  • Benefício negado?Da decisão do INSS cabe recurso administrativo ao Conselho de Recursos da Previdência Social e, se necessário, ação judicial.

    Primeiro: descubra o motivo exato

    A carta de indeferimento resume; o processo administrativo completo, disponível no Meu INSS, explica. No BPC, as negativas costumam se apoiar em quatro fundamentos: renda per capita acima do limite, avaliação que não reconheceu o impedimento de longo prazo, CadÚnico desatualizado ou divergente e documentos não apresentados no prazo da exigência. Cada um pede uma resposta diferente.

    O recurso administrativo

    O prazo é de trinta dias contados da ciência, e o recurso é apresentado pelo próprio Meu INSS, com direito de juntar documentos novos — um CadÚnico atualizado, comprovantes de gastos com saúde, novos laudos. Ele é julgado por uma Junta de Recursos do Conselho de Recursos da Previdência Social.

    A ação judicial

    Costuma ser o caminho quando a controvérsia está na avaliação da deficiência ou na leitura da renda: em juízo são realizados nova perícia médica e estudo social por profissionais nomeados pelo juízo, e a vulnerabilidade é examinada no caso concreto. Em regra, é preciso ter requerido antes ao INSS (STF, Tema 350). Reconhecido o direito, os valores retroagem à data do requerimento.

    Às vezes, o melhor é requerer de novo

    Se a situação mudou depois da negativa — o idoso completou 65 anos, o CadÚnico foi atualizado, alguém saiu do grupo familiar, a renda caiu —, um novo requerimento, bem instruído, pode ser mais rápido do que discutir o antigo.

  • Benefício cessado na revisão?A cessação após a revisão bienal pode ser questionada, especialmente quando a situação de vulnerabilidade permanece.

    Por que o BPC é revisto

    A lei determina a revisão a cada dois anos, para verificar se as condições que justificaram a concessão permanecem (art. 21 da LOAS). Não é punição: é da natureza do benefício assistencial. O problema é quando a cessação decorre não de melhora real da situação, mas de falha de cadastro ou de comunicação.

    As causas mais comuns de cessação

    • CadÚnico desatualizado — vencida a atualização, o pagamento pode ser bloqueado e depois cessado;
    • Não atendimento a uma convocação que chegou por carta, aplicativo ou edital e passou despercebida;
    • Renda recalculada — um integrante do grupo conseguiu emprego formal, ainda que temporário, ou um benefício de terceiro foi computado indevidamente;
    • Reavaliação da deficiência que considerou superado o impedimento de longo prazo.

    O que fazer, em ordem

    Antes de cessar, o INSS deve notificar e abrir prazo de defesa — essa fase é a melhor oportunidade, porque o benefício ainda está ativo. Cessado, cabem o recurso administrativo em trinta dias e a ação de restabelecimento, na qual perícia e estudo social refazem o exame da vulnerabilidade. Se a cessação decorreu só de cadastro, a regularização do CadÚnico com novo requerimento pode ser o caminho mais curto.

  • Renda um pouco acima de 1/4?A situação merece análise: os gastos com saúde e a composição correta do grupo familiar podem ser decisivos.

    Antes de aceitar a conta, confira a conta

    Muitos casos de “renda acima de 1/4” desaparecem quando o cálculo é refeito corretamente. Dois pontos derrubam a maioria: a composição do grupo familiar — só entram as pessoas listadas no art. 20, § 1º, e que vivam sob o mesmo teto — e as rendas que a lei manda excluir, como o benefício de até um salário-mínimo recebido por outro idoso a partir de 65 anos ou pessoa com deficiência da mesma família (art. 20, § 14).

    Se ainda assim passar do limite

    A lei manda considerar outros elementos da vulnerabilidade (art. 20-B): o grau da deficiência, a dependência de terceiros para atividades básicas e o comprometimento do orçamento com saúde — medicamentos, fraldas, dietas especiais, consultas, terapias e cuidador não obtidos gratuitamente pelo SUS —, com possibilidade de ampliação do critério até meio salário-mínimo, na forma do regulamento. Por isso a orientação prática: guarde notas fiscais e receitas.

    E na Justiça

    O Supremo Tribunal Federal já reconheceu que o critério de 1/4 não é a única forma de demonstrar a miserabilidade (RE 567.985): em juízo, o estudo social examina a realidade concreta da família — moradia, despesas, rede de apoio —, e não apenas a aritmética da renda.

  • Recebe BPC e já contribuiu ao INSS?Vale verificar se o histórico contributivo permite trocar o BPC por uma aposentadoria, que gera 13º e pensão por morte.

    Por que a troca costuma valer a pena

    Mesmo quando a aposentadoria fica no mesmo salário-mínimo, ela traz o que o BPC não tem: 13º salário todo ano, possibilidade de pensão por morte para os dependentes e caráter vitalício, sem a revisão bienal e sem o risco de cessação por melhora da renda familiar.

    O que se verifica no histórico

    • O CNIS completo, atrás de vínculos antigos, trabalho rural e períodos não registrados;
    • A carência da aposentadoria pretendida — na por idade, 180 contribuições, com a possibilidade de somar tempo urbano e rural na modalidade híbrida;
    • Para quem recebe BPC por deficiência, a aposentadoria da pessoa com deficiência por idade: 60 anos para o homem e 55 para a mulher, com 15 anos de contribuição na condição de pessoa com deficiência.

    Um aviso importante: o BPC não se acumula com a aposentadoria (art. 20, § 4º, da LOAS). Concedida a aposentadoria, o BPC cessa — por isso a troca é calculada antes, e não feita no impulso.

03 · Aposentadorias

Depois da Reforma da Previdência — a Emenda Constitucional nº 103/2019, em vigor desde 13/11/2019 —, deixou de existir uma única forma de se aposentar. Convivem regras permanentes, regras de transição e o direito adquirido às regras antigas, e é comum que a mesma pessoa se enquadre em mais de uma delas. A primeira regra cumprida não é necessariamente a que paga o melhor benefício. Abaixo, as modalidades do Regime Geral e as quatro regras de transição, com a respectiva base legal.

Regra permanente

Aposentadoria por idade urbana

A modalidade que se apoia sobretudo na idade: 62 anos para a mulher e 65 anos para o homem. O tempo mínimo de contribuição é de 15 anos para as mulheres e para os homens que já eram filiados ao INSS em 13/11/2019; para o homem que se filiou depois dessa data, o mínimo é de 20 anos. É o caminho natural de quem tem idade avançada, mas poucas contribuições.

Art. 201, § 7º, I, da CF; arts. 18 e 19 da EC nº 103/2019

Os requisitos

A regra permanente exige 62 anos de idade para a mulher e 65 para o homem. Quanto ao tempo mínimo de contribuição: 15 anos para as mulheres e para os homens que já eram filiados ao INSS em 13/11/2019; 20 anos para o homem que se filiou depois dessa data. Quem já contribuía antes da Reforma contou ainda com a transição do art. 18 da EC nº 103/2019, em que a idade da mulher subiu de 60 anos, seis meses por ano, até os 62 — progressão concluída em 2023.

Tempo de contribuição não é carência

É a confusão que mais atrasa pedidos nesta modalidade. Carência é o número de contribuições mensais efetivamente pagas; tempo de contribuição é o período reconhecido. Contribuições abaixo do salário-mínimo, competências em atraso e certos períodos rurais antigos podem contar como tempo e não como carência. Um segurado com 18 anos de tempo pode ter menos de 15 anos de carência — e ser indeferido por isso.

Quanto se recebe

O cálculo parte de 60% da média de todos os salários desde julho de 1994, somando 2 pontos percentuais por ano de contribuição que exceder 20 anos (homem) ou 15 anos (mulher). Cada ano a mais eleva o percentual de forma permanente — é a modalidade em que mais vale calcular se compensa adiar o pedido.

Saiba como se planejar

Tempo de contribuição

Aposentadoria por tempo de contribuição

Apoia-se no tempo contribuído: 35 anos para o homem e 30 anos para a mulher. Quem completou esse tempo antes de 13/11/2019 conserva o direito adquirido de se aposentar pelas regras antigas, sem idade mínima, e esse direito não se perde com o passar dos anos. Para quem já contribuía naquela data, mas não havia completado o tempo, a Reforma criou quatro regras de transição, detalhadas logo abaixo.

Art. 3º e arts. 15, 16, 17 e 20 da EC nº 103/2019

A modalidade que a Reforma extinguiu — mas não para todos

Antes de 13/11/2019, bastavam 35 anos de contribuição para o homem e 30 para a mulher, em qualquer idade. Quem completou esse tempo até aquela data tem direito adquirido: pode se aposentar por essa regra hoje ou daqui a dez anos, sem idade mínima e sem pedágio. O direito adquirido não caduca e não se perde por continuar trabalhando (art. 3º da EC nº 103/2019).

E quem não completou até lá?

Para quem já contribuía em 13/11/2019, mas ainda não havia fechado os 30 ou 35 anos, a Reforma criou quatro regras de transição, todas mantendo esse tempo mínimo e acrescentando um segundo requisito: pontos, idade mínima progressiva, pedágio de 50% ou pedágio de 100%. Quem começou a contribuir depois de 13/11/2019 não tem acesso a nenhuma delas.

Por que o cálculo muda tudo

Nas regras antigas, o valor era apurado sobre os 80% maiores salários, com fator previdenciário; nas atuais, sobre todos os salários desde julho de 1994. Nem sempre a regra antiga paga mais — e é justamente por isso que o direito adquirido precisa ser calculado, e não presumido como o melhor caminho.

Saiba como se planejar

Agentes nocivos

Aposentadoria especial

Para quem trabalhou exposto de forma habitual e permanente a agentes nocivos à saúde — ruído, calor, agentes químicos e biológicos, eletricidade e outros. O tempo exigido é de 15, 20 ou 25 anos, conforme o grau de nocividade, hoje somado a idade mínima ou, pelas regras de transição, a uma pontuação própria. A prova se faz pelo PPP e pelo LTCAT.

Art. 57 da Lei nº 8.213/91; arts. 19, § 1º, I, e 21 da EC nº 103/2019

15, 20 ou 25 anos — conforme o agente nocivo

O tempo exigido varia com o grau de nocividade: 15 anos nos casos mais graves, como a mineração subterrânea em frente de trabalho; 20 anos em situações intermediárias; e 25 anos na maioria dos casos — ruído acima do limite, calor, agentes químicos e biológicos, eletricidade. A exposição precisa ser habitual e permanente.

Depois da Reforma, o tempo não basta

Para quem já contribuía em 13/11/2019, há regra de transição por pontuação, somando idade e tempo de contribuição: 66, 76 ou 86 pontos, conforme a atividade exija 15, 20 ou 25 anos de exposição (art. 21 da EC nº 103/2019). Para quem se filiou depois, exige-se idade mínima de 55, 58 ou 60 anos.

A prova muda conforme a época trabalhada

Até 28/4/1995, basta comprovar o exercício de categoria profissional enquadrada nos decretos da época. Depois dessa data, exige-se a comprovação da efetiva exposição, e desde 1/1/2004 o documento padrão é o PPP, embasado no LTCAT. PPP genérico, sem agentes, intensidade, técnica de medição ou responsável técnico, é a causa mais comum de recusa. Sobre o EPI: o STF decidiu, no Tema 555, que o equipamento eficaz afasta o direito — com exceção do ruído.

Dois pontos que mudam a estratégia

O tempo especial insuficiente para esta modalidade pode ser convertido em tempo comum com acréscimo — para os períodos trabalhados até a Reforma —, ajudando a fechar outra aposentadoria. E quem recebe aposentadoria especial não pode permanecer nem voltar a exercer atividade nociva, sob pena de cessação do benefício (STF, Tema 709).

Saiba como se planejar

Deficiência · Por tempo

Aposentadoria da pessoa com deficiência por tempo de contribuição

Permite tempo de contribuição reduzido conforme o grau da deficiência, sem idade mínima: 25 anos (homem) e 20 anos (mulher) na deficiência grave; 29 e 24 anos na moderada; 33 e 28 anos na leve. O grau é apurado em avaliação médica e social do INSS, e conta o tempo contribuído já na condição de pessoa com deficiência.

Art. 3º, I a III, da LC nº 142/2013; art. 201, § 1º, I, da CF

Deficiência não é incapacidade

É a confusão que afasta muitos segurados do próprio direito. Aqui não se exige estar impedido de trabalhar — ao contrário: presume-se que a pessoa trabalha e contribui normalmente, e a lei reconhece que houve mais barreiras ao longo da vida laboral. A Reforma de 2019 não alterou a Lei Complementar nº 142/2013.

O grau e a data são apurados pelo INSS

O enquadramento vem de avaliação médica e social, que mede funcionalidade, e não o diagnóstico. Também se fixa a data provável de início da deficiência, porque só o tempo contribuído nessa condição é reduzido. Se o grau mudou ao longo da vida, os períodos são convertidos proporcionalmente (art. 7º).

O cálculo mais favorável do sistema

A renda corresponde a 100% do salário de benefício (art. 8º, I), e o fator previdenciário só é aplicado se aumentar o valor (art. 9º, I). Para o mesmo período, porém, não se acumulam a redução por deficiência e a redução por atividade especial (art. 10).

Saiba como se planejar

Deficiência · Por idade

Aposentadoria da pessoa com deficiência por idade

Alternativa para quem tem menos tempo contribuído: exige 60 anos de idade para o homem e 55 anos para a mulher, com 15 anos de contribuição na condição de pessoa com deficiência, qualquer que seja o grau. Comparada à regra geral por idade, a redução é de cinco anos para o homem e de sete para a mulher.

Art. 3º, IV, da LC nº 142/2013; art. 201, § 1º, I, da CF

Requisitos: idade reduzida e grau indiferente

Exige 60 anos de idade para o homem e 55 para a mulher, com 15 anos de contribuição na condição de pessoa com deficiência. Leve, moderada ou grave, os requisitos são os mesmos.

Quando ela é o melhor caminho

Para quem não alcança a modalidade por tempo de contribuição: deficiência leve, que exige 33 ou 28 anos; histórico contributivo curto ou descontínuo; deficiência que se iniciou já na maturidade. É também um caminho que muitos beneficiários do BPC por deficiência têm sem saber.

Atenção ao cálculo

Aqui a renda é de 70% do salário de benefício, mais 1% por grupo de 12 contribuições, até o limite de 30% (art. 8º, II, da LC nº 142/2013). Quem tem tempo suficiente para as duas portas deve calcular as duas.

Saiba como se planejar

Magistério

Aposentadoria do professor

Reservada a quem comprova efetivo exercício em funções de magistério na educação infantil e no ensino fundamental e médio. Na regra permanente, a idade mínima é reduzida em cinco anos — 57 anos para a professora e 60 anos para o professor —, com 25 anos de contribuição exclusivamente no magistério. Nas transições, tempo, idade e pontuação também são reduzidos.

Art. 201, § 8º, da CF; arts. 15, § 3º, 16, § 2º, e 19, § 1º, II, da EC nº 103/2019

As transições, para quem já lecionava em 13/11/2019

  • Por pontos — 25 anos de contribuição (mulher) ou 30 (homem) no magistério, com somatório de idade e tempo iniciado em 81 e 91 pontos e subindo um ponto por ano, até 92 e 100 pontos (art. 15, § 3º);
  • Por idade mínima progressiva — tempo e idade reduzidos em cinco anos em relação à regra comum, com a idade subindo seis meses por ano até 57 e 60 anos (art. 16, § 2º).

O que conta como “função de magistério”

Não é apenas dar aula. Depois da Lei nº 11.301/2006 e do julgamento da ADI 3.772 pelo STF, também contam as funções de direção de unidade escolar e de coordenação e assessoramento pedagógico, exercidas por professor. Fica de fora o magistério no ensino superior.

O ponto crítico: a prova do efetivo exercício

É preciso comprovar o efetivo exercício em sala ou nas funções equiparadas, período a período: declaração da escola com a descrição das funções, registros em carteira, atos de designação, contratos e diários de classe.

Saiba como se planejar

Trabalhador rural

Aposentadoria por idade rural e híbrida

Voltada ao trabalhador do campo, inclusive ao segurado especial que produz em regime de economia familiar: 60 anos de idade para o homem e 55 anos para a mulher, com 180 meses de atividade rural. Para quem trabalhou parte da vida no campo e parte na cidade, a aposentadoria híbrida soma os dois períodos, com a idade exigida na aposentadoria por idade urbana.

Art. 201, § 7º, II, da CF; art. 48, §§ 1º a 3º, da Lei nº 8.213/91

Cinco anos menos, e sem contribuição em dinheiro

A aposentadoria rural exige 60 anos de idade para o homem e 55 para a mulher, com 180 meses de atividade rural. Para o segurado especial, não se exige contribuição mensal em dinheiro: a própria atividade rural comprovada vale como carência. Em contrapartida, o benefício é, em regra, de um salário-mínimo.

A prova é o verdadeiro obstáculo

O pedido parte da autodeclaração do segurado especial, confirmada por documentos: contrato de arrendamento ou parceria, notas de produtor, Declaração de Aptidão ao Pronaf, certidões civis e registros escolares em que os pais constem como lavradores. É indispensável esse início de prova material: pela Súmula 149 do STJ, a prova exclusivamente testemunhal não basta. Documentos em nome dos pais ou do cônjuge aproveitam ao grupo familiar.

A aposentadoria híbrida

Quando o tempo rural não fecha os 180 meses, a híbrida soma o tempo rural ao urbano para alcançar a carência, com a idade da regra urbana: 65 anos para o homem e, para a mulher, os 62 anos alcançados em 2023 pela transição do art. 18 da EC nº 103/2019, conforme o INSS vem aplicando — a redação do art. 48, § 3º, da Lei nº 8.213/91 ainda menciona 60 anos, e o ponto merece conferência em cada caso. É solução frequente na região de Jaú, onde muitos começaram na lavoura antes de migrar para a indústria e o comércio.

Saiba como se planejar

As quatro regras de transição

Caminhos criados pela Reforma de 2019 para quem já contribuía em 13/11/2019, mas ainda não havia completado os requisitos. É comum que a mesma pessoa se enquadre em mais de uma delas — e cada uma resulta em um valor mensal diferente.

Transição · Pontos

Regra por pontos

Soma a idade com o tempo de contribuição. Exige 30 anos de contribuição da mulher e 35 do homem, mais um total de pontos que cresce um ponto por ano: em 2026, são 93 pontos para a mulher e 103 para o homem, até o limite de 100 e 105 pontos. Costuma favorecer quem começou a contribuir cedo.

Art. 15 da EC nº 103/2019

Como funciona a conta

Cada ano de idade vale um ponto, e cada ano de contribuição vale outro. Uma mulher de 60 anos com 33 anos de contribuição tem 93 pontos — exatamente a exigência de 2026. Além dos pontos, é preciso ter o tempo mínimo de contribuição (30 anos para a mulher, 35 para o homem).

A régua sobe todo ano

A pontuação começou em 86/96 pontos em novembro de 2019 e cresce um ponto por ano, até o teto de 100 pontos para a mulher e 105 para o homem. Como cada ano trabalhado acrescenta dois pontos (um de idade, um de tempo), quem contribui avança mais rápido do que a régua sobe — a questão é saber em que ano as duas curvas se cruzam.

O cálculo do benefício

A renda parte de 60% da média de todos os salários desde julho de 1994, somando 2 pontos percentuais por ano de contribuição acima de 20 anos (homem) ou 15 anos (mulher).

Saiba como se planejar

Transição · Idade mínima

Regra da idade mínima progressiva

Mantém 30 anos de contribuição para a mulher e 35 para o homem, somados a uma idade mínima que aumenta seis meses por ano. Em 2026, são 59 anos e 6 meses para a mulher e 64 anos e 6 meses para o homem, até estabilizar em 62 e 65 anos.

Art. 16 da EC nº 103/2019

Como a idade mínima evolui

A régua começou em 56 anos (mulher) e 61 anos (homem) em novembro de 2019 e sobe seis meses a cada ano. O homem alcança o patamar definitivo de 65 anos em 2027; a mulher chega aos 62 anos em 2031.

Para quem ela costuma ser a melhor porta

  • Quem começou a contribuir mais tarde ou teve intervalos longos sem contribuição, e por isso não alcança a regra por pontos;
  • Quem já tem o tempo mínimo (30/35 anos) e está apenas aguardando a idade.

O cálculo é o mesmo da regra por pontos, e por isso a comparação relevante é quando cada uma se completa e quanto a média terá evoluído até lá.

Saiba como se planejar

Transição · Pedágio 50%

Regra do pedágio de 50%

Destinada a quem, em 13/11/2019, estava a menos de dois anos de completar 30 anos de contribuição (mulher) ou 35 (homem). Cumpre-se o tempo que faltava mais um pedágio de 50% sobre ele, sem idade mínima — mas o valor sofre a incidência do fator previdenciário, que pode reduzi-lo.

Art. 17 da EC nº 103/2019

Quem pode usar esta regra

Só quem, em 13/11/2019, tinha mais de 28 anos de contribuição (mulher) ou mais de 33 anos (homem). É um grupo fechado.

A armadilha do fator previdenciário

É a única regra de transição em que a média é multiplicada pelo fator previdenciário, índice que combina idade, expectativa de sobrevida e tempo de contribuição. Para quem se aposenta jovem, o fator costuma ficar abaixo de 1 e reduz o valor de forma expressiva.

Quando ela vale a pena

Quando receber desde já, ainda que menos, importa mais do que o valor cheio, ou quando a diferença mensal, posta na ponta do lápis, se paga pelos anos a mais de recebimento. Quase nunca quando faltam poucos anos para uma regra sem fator.

Saiba como se planejar

Transição · Pedágio 100%

Regra do pedágio de 100%

Exige idade mínima de 57 anos para a mulher e 60 anos para o homem, 30 e 35 anos de contribuição, respectivamente, e o cumprimento do dobro do tempo que faltava em 13/11/2019. Em contrapartida ao pedágio maior, o benefício corresponde a 100% da média, sem fator previdenciário.

Art. 20 da EC nº 103/2019

Os três requisitos, juntos

  • Idade mínima fixa — 57 anos para a mulher e 60 para o homem;
  • Tempo de contribuição — 30 anos (mulher) ou 35 anos (homem);
  • Pedágio — o dobro do tempo que faltava para os 30/35 anos em 13/11/2019.

Exemplo: uma mulher que tinha 27 anos de contribuição na data da Reforma (faltavam 3) precisa contribuir os 3 anos que faltavam mais 3 anos de pedágio e ter 57 anos ao requerer.

A conta que precisa ser feita

O benefício é de 100% da média, sem o redutor das regras de pontos e de idade, e sem fator. Mas o pedágio dobrado tem custo: a análise compara o que se deixa de receber durante o pedágio com o acréscimo mensal vitalício, e o resultado varia caso a caso.

Saiba como se planejar

Cumprir uma regra não significa que ela seja a melhor para você. Cada modalidade tem forma de cálculo própria, o que resulta em valores mensais diferentes. Como o STF firmou, no Tema 503, que não existe “desaposentação”, a escolha feita no requerimento tende a ser definitiva. Comparar as modalidades antes de pedir é o objetivo do planejamento previdenciário, apresentado a seguir.

04 · Contagem, mapeamento e planejamento previdenciário

O extrato do INSS é montado com informações prestadas por terceiros ao longo de décadas — empregadores, contadores, sistemas antigos, guias recolhidas à mão —, e erros são comuns. Antes de pedir a aposentadoria, e muitas vezes anos antes, vale conhecer com exatidão o que o INSS já reconhece e o que cada regra pode pagar. O estudo é oferecido em três níveis, e cada um contém integralmente o anterior.

Contagem de Tempo de Contribuição

Nível I · O retrato da situação atual
  • Levantamento do histórico previdenciário
  • Análise completa do CNIS, vínculo por vínculo
  • Verificação de vínculos ausentes e contribuições não computadas
  • Identificação de contribuições abaixo do salário-mínimo
  • Apuração do tempo já reconhecido pelo INSS
O que você recebeRelatório com o tempo total de contribuição, as contribuições válidas, as inconsistências encontradas e as orientações para corrigir o CNIS.

Para quem é indicada

Para quem quer saber, com precisão, quanto tempo o INSS já reconhece e o que precisa ser corrigido antes de qualquer decisão — e deixar de trabalhar com estimativas do aplicativo ou de memória.

O que o serviço inclui

  • Levantamento do histórico previdenciário;
  • Análise completa do CNIS e conferência dos vínculos existentes;
  • Verificação de vínculos ausentes;
  • Identificação de contribuições não computadas e de contribuições abaixo do salário-mínimo;
  • Apuração do tempo de contribuição já reconhecido pelo INSS.

O relatório

Traz o tempo total de contribuição, a quantidade de contribuições válidas, as inconsistências encontradas, as competências pendentes de regularização e as orientações para a correção do CNIS — com a indicação do documento que resolve cada falha.

Conheça os três níveis em detalhe

Mapeamento Previdenciário

Nível II · Todas as regras aplicáveis
  • Tudo o que existe na Contagem de Tempo
  • Verificação da carência cumprida
  • Regras anteriores à Reforma, de transição e permanentes
  • Data estimada de aquisição de cada direito
  • Estimativa de valor e comparação entre as regras
O que você recebeRelatório com todas as modalidades aplicáveis, o tempo que falta em cada regra, a previsão de cumprimento, a estimativa de valores e a alternativa mais favorável.

Para quem é indicado

Para quem quer conhecer todas as possibilidades de aposentadoria e saber qual delas oferece o melhor resultado — antes de fazer o pedido, quando a escolha ainda está aberta.

O que o serviço inclui, além da Contagem

  • Verificação da carência cumprida;
  • Análise das regras anteriores à Reforma (direito adquirido), das regras de transição e das regras permanentes;
  • Identificação das modalidades de aposentadoria possíveis;
  • Estimativa da data de aquisição do direito e do valor do benefício;
  • Comparação entre as regras e identificação do caminho mais vantajoso.

Por que comparar

Todas as regras partem da mesma média, mas o percentual aplicado muda: 60% mais 2 pontos por ano nas regras de pontos e de idade mínima; 100% da média no pedágio de 100%; média multiplicada pelo fator previdenciário no pedágio de 50%. Duas datas próximas podem render valores bem distintos — e, como a escolha tende a ser definitiva (STF, Tema 503), a comparação precisa ser feita antes.

Conheça os três níveis em detalhe

Planejamento Previdenciário

Nível III · Estratégia e projeção de valores
  • Tudo o que existe na Contagem e no Mapeamento
  • Análise de aposentadoria especial e de PPP
  • Análise de aposentadoria da pessoa com deficiência
  • Inclusão de tempo rural sem contribuições
  • Simulação de até três cenários de contribuição
O que você recebeRelatório com a projeção da aposentadoria, a renda futura estimada, a comparação entre cenários, o custo das contribuições e as recomendações estratégicas.

Para quem é indicado

Para quem quer decidir quanto e como contribuir até a aposentadoria — autônomos, contribuintes individuais, facultativos, microempreendedores e profissionais liberais — e para quem tem períodos especiais, rurais ou de deficiência que podem encurtar o caminho.

O que o serviço inclui, além do Mapeamento

  • Análise de aposentadoria especial e do Perfil Profissiográfico Previdenciário (PPP);
  • Análise de aposentadoria da pessoa com deficiência;
  • Análise para inclusão de tempo rural sem contribuições;
  • Simulação de aposentadoria futura e do aumento das contribuições;
  • Comparação financeira entre cenários, com o custo das contribuições e o retorno esperado após a aposentadoria.

Os cenários

Até três, à escolha do cliente — por exemplo, contribuir pelo salário-mínimo, por um valor intermediário ou pelo teto do INSS. São projeções com premissas explícitas, e não previsões: mudanças na lei, na renda e no próprio teto afetam o resultado, e o relatório indica quais variáveis podem mover cada cenário.

Conheça os três níveis em detalhe

Feito à distância, com entrega por escrito. Basta enviar o extrato do CNIS, os documentos pessoais e o que existir sobre vínculos antigos — carteiras de trabalho, PPP, laudos, documentos rurais. Se faltar algum, a Drª. Fernanda orienta como obtê-lo. Nenhum estudo pode assegurar a concessão de um benefício, que depende do INSS e da prova de cada requisito; o que a análise entrega é clareza para decidir. Saiba mais…

Como a análise é feita

Trabalho previdenciário é trabalho de conferência: número por número, mês por mês. O método combina análise documental minuciosa, comparação de cenários e explicação em linguagem que o segurado realmente entende.

Análise completa do CNIS

Leitura vínculo por vínculo do extrato do INSS, com identificação de períodos ausentes, salários zerados, contribuições abaixo do mínimo e concomitâncias — os erros que mais reduzem tempo e valor de benefício.

Não é só olhar o total de tempo

A simulação do Meu INSS entrega um número; a análise entrega o caminho até o número. Cada vínculo é lido isoladamente, as datas de início e fim são comparadas com a carteira de trabalho e os salários de contribuição são examinados mês a mês — porque, desde a Reforma, todos eles entram na média.

O que fica marcado no relatório

  • Vínculos ausentes, típicos de empregos anteriores aos anos 1990;
  • Remunerações zeradas ou faltantes dentro de períodos reconhecidos;
  • Contribuições abaixo do mínimo, que não são aproveitadas enquanto não forem complementadas ou agrupadas;
  • Períodos concomitantes — dois vínculos ao mesmo tempo contam uma vez como tempo, mas somam salários no cálculo;
  • Indicadores de pendência exibidos pelo próprio extrato;
  • Mais de um NIT para a mesma pessoa, situação em que as contribuições só se somam após a unificação.

O objetivo é chegar ao requerimento com o extrato já corrigido — depois da concessão, a mesma correção vira pedido de revisão, sujeito ao prazo de dez anos.

Comparação entre as modalidades

Cada regra aplicável é calculada separadamente, com a estimativa da renda mensal inicial, para que o cliente veja lado a lado quanto tende a pagar cada caminho — e não descubra a diferença depois de aposentado.

Uma conta para cada porta

São verificadas todas as regras que o histórico alcança — direito adquirido, as quatro transições, a idade permanente e, quando aplicáveis, especial, PCD, rural, híbrida e professor. Para cada uma, dois números: a data em que ela se completa e a estimativa da renda mensal inicial naquela data.

O que a comparação revela

  • Se a primeira regra cumprida é, ou não, a que paga melhor;
  • Quanto custaria, em reais por mês, antecipar o pedido;
  • Se vale aguardar a virada de janeiro, quando as réguas de pontos e de idade sobem;
  • O efeito de adiar seis meses ou um ano sobre o percentual e sobre a média.

São estimativas, não garantias: o cálculo definitivo é do INSS, e a análise informa as premissas e as ressalvas de cada cenário.

Tempo especial, rural e PCD

Análise de PPP e LTCAT para o reconhecimento de atividade especial, levantamento da prova do trabalho na lavoura e enquadramento da aposentadoria da pessoa com deficiência.

São os três caminhos que mais encurtam o tempo de contribuição — e também os que mais dependem de prova.

Tempo especial

PPP e LTCAT são analisados período a período, verificando se constam os agentes nocivos, a intensidade, a técnica de medição e o responsável técnico. Quando a empresa fechou, buscam-se laudos de reclamações trabalhistas, documentos de sindicato e, em juízo, perícia por similaridade.

Tempo rural

Reúne-se o início de prova material — sem ele, a Súmula 149 do STJ impede o reconhecimento só por testemunhas. Servem documentos da terra, notas de produtor, fichas de sindicato e papéis que a família guarda sem saber do valor, como certidões e registros escolares em que os pais aparecem como lavradores.

Pessoa com deficiência

A documentação médica é organizada antes da avaliação médica e social do INSS, com foco nas limitações concretas do dia a dia e na data de início da deficiência, porque só o tempo contribuído nessa condição é reduzido.

Cenários de contribuição

Para quem ainda não completou os requisitos, a projeção mostra o custo das contribuições futuras, o tempo até a aposentadoria e o retorno esperado, para apoiar a decisão sobre quando e como contribuir.

O que cada cenário mostra

  • Custo mensal da contribuição em cada faixa considerada;
  • Tempo restante até cumprir cada regra alcançável;
  • Renda mensal estimada ao final de cada cenário;
  • Diferença acumulada entre os cenários e o tempo aproximado em que o investimento a mais se paga.

Duas travas que o cálculo evita

A primeira: contribuir sobre o mínimo por décadas e descobrir tarde que a média não sobe. A segunda: recolher em código ou alíquota inadequados à sua situação, o que pode gerar competências que não contam para o tempo pretendido e exigem complementação posterior.

Relatório por escrito e sem juridiquês

O resultado é entregue em documento escrito, com a memória de cálculo, as premissas adotadas e as ressalvas necessárias — para que o cliente possa reler com calma e decidir com segurança.

O que o documento contém

  • A contagem do tempo em anos, meses e dias, com o quadro de vínculos considerados;
  • As lacunas encontradas no CNIS e o documento que resolve cada uma;
  • Cada regra aplicável, com a data de cumprimento e a renda mensal estimada;
  • A memória de cálculo e as premissas e ressalvas adotadas.

Por que escrito

Decisão previdenciária raramente se toma na hora, e quase nunca sozinho: é comum reler dias depois, conversar com o cônjuge, mostrar aos filhos. Uma explicação oral se perde; o documento fica — e registra o que foi informado e quando. O relatório não promete resultado: apresenta cenários fundamentados, e a decisão continua sendo do cliente.

Sigilo profissional

CNIS, holerites, laudos médicos e documentos pessoais são protegidos pelo sigilo profissional do advogado, garantido pelo Estatuto da Advocacia e pelo Código de Ética e Disciplina da OAB.

Não é cortesia: é dever legal

O advogado deve guardar sigilo dos fatos de que tome conhecimento no exercício da profissão (art. 35 do Código de Ética e Disciplina), e esse sigilo é de ordem pública, independendo de pedido do cliente (art. 36). Violá-lo sem justa causa é infração disciplinar (art. 34, VII, da Lei nº 8.906/94).

Por que isso pesa no previdenciário

A documentação desta área é das mais sensíveis que existem: laudos e prontuários médicos, histórico salarial de toda a vida, composição e renda da família no caso do BPC. A Lei Geral de Proteção de Dados classifica o dado de saúde como dado pessoal sensível e admite o seu tratamento quando indispensável ao exercício regular de direitos em processo judicial ou administrativo (art. 11, II, “d”, da Lei nº 13.709/2018).

Na prática

  • Documentos usados apenas na finalidade para a qual foram entregues;
  • Sem compartilhamento com terceiros;
  • Acesso restrito aos advogados que atuam no caso;
  • O escritório não divulga clientes nem casos (art. 42, IV, do Código de Ética) — e é também por isso que esta página não traz depoimentos.

05 · Outros benefícios

Além das aposentadorias, dos benefícios por incapacidade e do BPC, a Previdência Social protege a família em momentos específicos — o nascimento ou a adoção de um filho, a morte ou a prisão de quem sustentava a casa. E o trabalho não termina na concessão: o valor de um benefício pode estar errado, e um pedido negado pode ser revisto.

Dependentes

Pensão por morte

Devida aos dependentes do segurado que falece, aposentado ou não. O valor parte de uma cota familiar de 50% da aposentadoria do falecido — ou daquela a que ele teria direito por incapacidade permanente —, acrescida de 10% por dependente, até 100%. Para o cônjuge ou companheiro, a duração depende da idade na data do óbito, do tempo de casamento ou união e das contribuições do falecido.

Arts. 16 e 74 a 79 da Lei nº 8.213/91; arts. 23 e 24 da EC nº 103/2019

Quem são os dependentes

  • 1ª classe — cônjuge, companheiro ou companheira e filho menor de 21 anos ou inválido ou com deficiência intelectual, mental ou grave; a dependência econômica é presumida;
  • 2ª classe — os pais, que precisam provar a dependência econômica;
  • 3ª classe — o irmão menor de 21 anos ou inválido ou com deficiência, também com prova da dependência.

A existência de dependente de uma classe exclui as seguintes (art. 16). A união estável e a dependência econômica exigem início de prova material contemporânea dos fatos, e não apenas testemunhas (art. 16, § 5º).

Desde quando é paga

Desde o óbito, se o pedido for feito em até 90 dias — ou em até 180 dias, para os filhos menores de 16 anos. Depois desse prazo, o pagamento começa na data do requerimento (art. 74).

O valor

Cota familiar de 50% mais 10 pontos por dependente, até 100%. As cotas não se revertem aos demais quando um dependente perde essa condição. Havendo dependente inválido ou com deficiência intelectual, mental ou grave, a pensão é de 100% enquanto durar essa condição (art. 23 da EC nº 103/2019).

Por quanto tempo, para o cônjuge ou companheiro

A pensão dura apenas 4 meses se o falecido não tinha 18 contribuições ou se o casamento ou a união tinha menos de 2 anos — salvo se o óbito decorreu de acidente ou de doença profissional ou do trabalho. Fora dessas hipóteses, a duração segue a idade do beneficiário na data do óbito: de 3 a 20 anos nas faixas etárias mais jovens, e vitalícia a partir da idade fixada na tabela em vigor (art. 77, § 2º).

Dois pontos que costumam passar despercebidos

É possível acumular a pensão com a própria aposentadoria, com redução gradual do benefício de menor valor (art. 24 da EC nº 103/2019). E, se o falecido já não contribuía, a pensão ainda pode ser devida quando ele estava no período de graça ou já havia cumprido os requisitos de uma aposentadoria (art. 102, § 2º; Súmula 416 do STJ).

Nascimento e adoção

Salário-maternidade

Devido por 120 dias à segurada que dá à luz e também em caso de adoção ou de guarda judicial para fins de adoção. Alcança a empregada, a doméstica, a contribuinte individual e a MEI, a facultativa, a desempregada que ainda mantém a qualidade de segurada e a trabalhadora rural em regime de economia familiar.

Arts. 71 a 73 da Lei nº 8.213/91

Quem tem direito

  • Empregada e doméstica — sem exigência de carência (art. 26, VI);
  • Contribuinte individual, MEI e facultativa — com a análise das contribuições e da qualidade de segurada na data do parto;
  • Desempregada — se ainda estiver no período de graça, recebe diretamente do INSS;
  • Segurada especial rural — com a prova da atividade rural nos 10 meses anteriores ao início do benefício, no valor de um salário-mínimo (art. 39, parágrafo único).

Adoção, natimorto e situações especiais

Na adoção ou guarda para fins de adoção, o benefício é de 120 dias, qualquer que seja a idade da criança (art. 71-A). Também é devido em caso de natimorto. Se a segurada falecer, o cônjuge ou companheiro segurado recebe pelo período restante (art. 71-B). E, quando a mãe ou o bebê ficam internados por mais de duas semanas após o parto, o STF determinou que os 120 dias sejam contados a partir da alta (ADI 6327).

O bebê já nasceu há algum tempo?

Ainda pode dar tempo. Muitas mães — sobretudo trabalhadoras rurais, autônomas e desempregadas — não sabem que tinham direito. O pedido pode ser feito depois do parto, e as parcelas só prescrevem em cinco anos.

Dependentes

Auxílio-reclusão

Devido aos dependentes do segurado de baixa renda recolhido à prisão em regime fechado. Exige 24 contribuições de carência e a qualidade de segurado na data da prisão; a baixa renda é aferida pela média dos salários de contribuição dos 12 meses anteriores. O valor não pode exceder um salário-mínimo.

Art. 80 da Lei nº 8.213/91; art. 27 da EC nº 103/2019

O benefício é da família, não do preso

Quem recebe são os dependentes — nas mesmas classes da pensão por morte —, para que a família não fique desamparada durante a prisão de quem a sustentava. O segurado preso não pode estar recebendo salário, auxílio por incapacidade, pensão por morte, salário-maternidade, aposentadoria ou abono de permanência (art. 80).

Os requisitos

  • Prisão em regime fechado;
  • Qualidade de segurado na data da prisão;
  • Carência de 24 contribuições (art. 25, IV);
  • Baixa renda, aferida pela média dos salários de contribuição dos 12 meses anteriores ao mês da prisão, comparada ao limite atualizado anualmente (art. 80, § 4º).

Durante o benefício

É preciso comprovar periodicamente a permanência na prisão. O benefício cessa com a soltura, com a progressão para regime menos rigoroso ou com a perda da condição de dependente; em caso de óbito do segurado preso, é convertido em pensão por morte.

Benefício já concedido

Revisão de benefícios

O benefício concedido pode ter sido calculado com erro: um vínculo ausente, um salário lançado a menor, tempo especial ou rural não reconhecido, uma regra menos vantajosa. A revisão parte da carta de concessão, do processo administrativo e do CNIS e refaz o cálculo. O prazo para pedir é de dez anos, e as parcelas prescrevem em cinco.

Art. 103 da Lei nº 8.213/91

O que costuma estar errado

  • Vínculos ou salários ausentes no CNIS na data da concessão;
  • Períodos especiais ou rurais que não foram reconhecidos;
  • Atividades concomitantes — o STJ firmou que os salários de contribuição devem ser somados, respeitado o teto (Tema 1070);
  • Regra menos vantajosa — o segurado tem direito ao benefício mais vantajoso entre aqueles cujos requisitos já cumpria (STF, Tema 334);
  • Verbas reconhecidas em ação trabalhista depois da concessão, que elevam os salários de contribuição.

Os prazos

O direito de revisar decai em dez anos, contados do primeiro dia do mês seguinte ao do recebimento da primeira prestação (art. 103). E, mesmo dentro desse prazo, só são pagas as diferenças dos últimos cinco anos. Cada mês de espera é um mês a menos de atrasados.

Antes de pedir, a conta

Nem toda revisão compensa. O cálculo é refeito antes, para verificar se existe diferença real e se o pedido não envolve algum ponto que possa ser desfavorável.

Recurso e ação judicial

Benefício negado, cessado ou parado no INSS

Do indeferimento cabe recurso ao Conselho de Recursos da Previdência Social, em 30 dias, e, se necessário, ação judicial. Quando o benefício é cessado ou suspenso, há defesa a apresentar e, se for o caso, ação de restabelecimento. E quando o INSS demora além do razoável para decidir, é possível buscar em juízo uma ordem para que o pedido seja analisado.

Art. 305 do Decreto nº 3.048/99; STF, Tema 350

O recurso administrativo

O prazo é de 30 dias contados da ciência da decisão (art. 305, § 1º, do Decreto nº 3.048/99). O recurso é apresentado pelo Meu INSS, com a possibilidade de juntar documentos novos, e é julgado pelas Juntas e Câmaras do Conselho de Recursos da Previdência Social.

A ação judicial

Em regra, é preciso ter feito antes o pedido ao INSS (STF, Tema 350). As causas de até 60 salários-mínimos tramitam no Juizado Especial Federal (art. 3º da Lei nº 10.259/2001); as acidentárias, na Justiça Estadual. O processo é eletrônico, e perícias e audiências ocorrem na localidade do segurado. Reconhecido o direito, os atrasados são pagos por RPV ou precatório.

Quando o pedido não anda

A lei impõe à Administração o dever de decidir os pedidos que recebe (art. 49 da Lei nº 9.784/99). Quando o INSS ultrapassa de forma injustificada o prazo para analisar um requerimento, é possível pedir em juízo que a autarquia seja obrigada a decidir.

O primeiro passo é sempre o mesmo

Obter a cópia integral do processo administrativo no Meu INSS e ler o fundamento exato da decisão. É ele que define se o melhor caminho é o recurso, um novo requerimento ou a ação judicial.

Atenção aos prazos. O direito ao benefício em si não prescreve — mas os prazos práticos são curtos: 30 dias para recorrer de uma decisão do INSS; os 15 dias anteriores à cessação para pedir a prorrogação do auxílio por incapacidade; 90 dias (ou 180, para filhos menores de 16 anos) para que a pensão por morte seja paga desde o óbito; dez anos para revisar a concessão; e cinco anos de prescrição das parcelas. Quem tem dúvida sobre um benefício tem, portanto, tempo limitado para agir.

Do pedido no INSS à ação judicial

Antes de ir ao Judiciário, o pedido precisa passar pelo INSS. Cada etapa tem prazos, documentos e oportunidades próprias — e o que se faz na primeira repercute diretamente na segunda. A Drª. Fernanda atua nas duas.

Fase administrativa — no INSS

Do planejamento ao requerimento e ao recurso

É aqui que o benefício nasce. A data do requerimento fixa o marco do direito, e a instrução documental feita nesta fase é a base de todo o restante. Requerimento bem preparado evita indeferimento — e, quando ele vem, o recurso administrativo é o caminho.

  • Leitura técnica do CNIS e contagem do tempo de contribuição
  • Organização dos laudos e relatórios médicos antes da perícia
  • CAT, PPP e prova do nexo nos benefícios acidentários
  • Pedido de prorrogação e acompanhamento da data de cessação
  • Conferência do CadÚnico, do grupo familiar e da renda no BPC
  • Comparação entre as modalidades e escolha da melhor data de entrada
  • Reunião da prova de tempo especial e de tempo rural
  • Requerimento pelo Meu INSS e cumprimento de exigências
  • Recurso ao Conselho de Recursos da Previdência Social
  • Conferência da carta de concessão e do valor implantado

Fase judicial — na Justiça

Da ação contra o INSS ao recebimento dos atrasados

Quando o INSS nega, cessa ou concede o benefício em valor inferior ao devido, o caminho é o Judiciário. É a etapa da prova produzida sob o contraditório: perícia judicial, estudo social, testemunhas e o refazimento do cálculo. O processo é eletrônico e tramita na Justiça Federal — ou na Justiça Estadual, nas ações acidentárias.

  • Ação de concessão, de restabelecimento ou de conversão do benefício
  • Ações acidentárias na Justiça Estadual
  • Quesitos e acompanhamento da perícia médica judicial
  • Estudo social e prova da vulnerabilidade no BPC
  • Reconhecimento de tempo especial, rural e de períodos não averbados
  • Pedido de tutela de urgência, quando presentes os requisitos legais
  • Impugnação ao laudo pericial e pedido de esclarecimentos
  • Recursos às Turmas Recursais e aos tribunais
  • Cumprimento de sentença e recebimento por RPV ou precatório
  • Acompanhamento da implantação e conferência do valor pago

Atendimento presencial e on-line. O atendimento é presencial em Jaú/SP e on-line em todo o Brasil. O Direito Previdenciário é federal, os documentos podem ser enviados em arquivo digital, os requerimentos tramitam pelo Meu INSS e os processos judiciais são eletrônicos. As perícias e as audiências ocorrem na localidade do segurado. Quem preferir o atendimento presencial é bem-vindo ao escritório.

Por que buscar orientação antes de pedir

Alguns esclarecimentos gerais sobre o papel da orientação jurídica nos benefícios do INSS. As informações têm caráter educativo e não substituem a análise individualizada de cada caso.

O primeiro pedido define muito

A data do requerimento marca o início do pagamento e, nas aposentadorias, a regra e o cálculo aplicáveis. Os documentos apresentados ao INSS são a base de tudo o que vem depois, inclusive de uma eventual ação judicial. Um pedido feito às pressas, sem a prova necessária, pode custar meses — e, às vezes, o direito a parcelas atrasadas.

A perícia avalia limitações, não diagnósticos

Nos benefícios por incapacidade e no BPC da pessoa com deficiência, o que decide é o que o segurado consegue ou não fazer, e desde quando. O relatório médico que descreve as limitações concretas, o tratamento e a evolução da doença pesa muito mais do que um atestado com o CID. Preparar a documentação é parte essencial do trabalho.

A regra mais rápida nem sempre é a melhor

É comum cumprir mais de uma regra de aposentadoria, e cada uma tem cálculo próprio. Como o STF afastou a “desaposentação” (Tema 503), a escolha feita no requerimento tende a ser definitiva. Comparar os cenários antes do pedido evita descobrir, depois de aposentado, que havia caminho mais vantajoso.

Os prazos correm contra o segurado

Trinta dias para recorrer, quinze dias para pedir a prorrogação, noventa dias para a pensão retroagir ao óbito, dez anos para revisar, cinco anos de prescrição das parcelas. Perder um prazo raramente elimina o direito, mas quase sempre reduz o que se recebe. Conhecer o calendário do caso é parte da orientação.

Advogada responsável

A atuação em Direito Previdenciário apresentada nesta página é conduzida pessoalmente pela Drª. Fernanda de Souza Parronchi, com o acompanhamento do sócio-fundador do escritório. Abaixo estão os contatos diretos de cada um.

Foto da advogada Fernanda de Souza Parronchi

Drª. Fernanda de Souza Parronchi

OAB/SP 530.326 · Advogada responsável

Advogada da Advocacia Parronchi com atuação dedicada ao Direito Previdenciário. Conduz pessoalmente os atendimentos desta página, da conferência dos documentos à conclusão do caso, no INSS ou em juízo: benefícios por incapacidade, comuns e acidentários, auxílio-acidente, BPC/LOAS, aposentadorias, contagem de tempo, mapeamento e planejamento previdenciário, pensão por morte, salário-maternidade, auxílio-reclusão e revisões. Trabalha com análise individualizada de cada situação e comunicação direta com o cliente, que acompanha cada etapa do pedido.

Foto do advogado Wagner Parronchi

Wagner Parronchi

OAB/SP 208.835 · Sócio-fundador

Sócio-fundador da Advocacia Parronchi, conduz o trabalho previdenciário do escritório e acompanha os casos atendidos pela Drª. Fernanda de Souza Parronchi, participando das decisões de estratégia mais delicadas — a escolha da regra e do momento do requerimento, a resposta a um indeferimento, a decisão de levar o caso à Justiça. Como também conduz as atuações trabalhista e de Família do escritório, contribui quando o benefício se cruza com outras questões — o acidente de trabalho que também gera discussão com o empregador, a pensão por morte que depende do reconhecimento de uma união estável —, para que o cliente tenha a visão do conjunto dentro do mesmo escritório.

Atendimento pessoal e sigiloso. A primeira conversa serve para entender a sua situação e explicar, em linguagem clara, quais são os caminhos possíveis. Tudo o que for tratado — inclusive laudos e informações de saúde — está protegido pelo sigilo profissional do advogado, garantido pelo Estatuto da Advocacia.

Dúvidas frequentes

Respostas breves e de caráter geral. A solução aplicável a cada situação depende da análise dos documentos e das circunstâncias concretas.

O INSS negou meu auxílio-doença na perícia. Ainda posso conseguir o benefício?

Sim, há caminhos. O primeiro passo é ler o laudo pericial e o processo administrativo, disponíveis no Meu INSS, para saber o motivo exato da negativa. Conforme o caso, cabem recurso ao Conselho de Recursos da Previdência Social em 30 dias, novo requerimento com documentação médica mais completa ou ação judicial, na qual a perícia é feita por médico nomeado pelo juízo.

O que costuma levar à negativa

  • Laudos que informam apenas o diagnóstico, sem descrever as limitações para o trabalho;
  • Data de início da incapacidade fixada antes da filiação ou da volta às contribuições;
  • Falta de qualidade de segurado ou de carência, quando não se aplica nenhuma dispensa;
  • Ausência de exames ou de comprovação do tratamento em curso.

Como escolher o caminho

Se a negativa decorreu de documentação insuficiente, um novo requerimento bem instruído pode ser mais rápido. Se a controvérsia é médica e a documentação já é robusta, a ação judicial permite nova perícia, por médico de confiança do juízo, e o pedido de tutela de urgência quando presentes os requisitos legais. Se a doença tem relação com o trabalho, a ação é acidentária e tramita na Justiça Estadual.

Sofri um acidente no trabalho e a empresa não emitiu a CAT. O que fazer?

A própria lei resolve: se a empresa não emitir a Comunicação de Acidente do Trabalho, ela pode ser emitida pelo trabalhador, por seus dependentes, pelo sindicato, pelo médico que o atendeu ou por qualquer autoridade pública (art. 22, § 2º, da Lei nº 8.213/91). E a falta da CAT não impede que o INSS ou a Justiça reconheçam o caráter acidentário do benefício, com base na perícia e nos demais documentos — o que garante, entre outros efeitos, a dispensa de carência e a estabilidade de 12 meses no emprego após a alta.

Posso trabalhar e receber o auxílio-acidente ao mesmo tempo?

Sim. O auxílio-acidente é uma indenização pela redução da capacidade de trabalho, e não um substituto do salário: é pago junto com a remuneração, a partir do dia seguinte à cessação do auxílio por incapacidade temporária, e mantido até a véspera de qualquer aposentadoria. Basta que a sequela reduza a capacidade para o trabalho habitual, em qualquer grau (STJ, Tema 416). O benefício é devido ao empregado, inclusive o doméstico, ao trabalhador avulso e ao segurado especial.

Nunca contribuí para o INSS. Tenho direito a algum benefício?

Pode ter, pelo BPC/LOAS. O benefício assistencial não exige contribuição: é devido à pessoa com 65 anos ou mais e à pessoa com deficiência de qualquer idade, desde que a família esteja em situação de vulnerabilidade — em regra, renda familiar per capita de até 1/4 do salário-mínimo, admitida a análise de outros elementos, como gastos com saúde. É indispensável a inscrição atualizada no CadÚnico. Quem trabalhou no campo em regime de economia familiar também pode ter direito à aposentadoria rural, sem ter contribuído em dinheiro.

Quem recebe o BPC tem 13º salário e deixa pensão para a família?

Não. Por ser benefício assistencial, o BPC não paga 13º salário e não gera pensão por morte aos dependentes. Por isso, quem tem algum histórico de contribuições deve verificar se não é possível obter uma aposentadoria, que tem essas vantagens. Os valores eventualmente não recebidos em vida pelo beneficiário, porém, podem ser pagos aos seus herdeiros.

Já posso me aposentar? Como saber qual regra é a melhor para mim?

A resposta depende do seu histórico completo: o tempo de contribuição reconhecido no CNIS, a idade, a data em que você começou a contribuir e a existência de períodos especiais, rurais, de magistério ou de deficiência. É comum que a mesma pessoa cumpra mais de uma regra, e cada uma tem forma de cálculo própria. Por isso a escolha deve ser feita depois de comparar os cenários — e não pela primeira regra cumprida.

A primeira regra cumprida não é necessariamente a melhor

As regras de pontos e de idade mínima progressiva pagam 60% da média mais 2 pontos por ano acima de 20 anos (homem) ou 15 anos (mulher) de contribuição; o pedágio de 100% paga 100% da média; o pedágio de 50% aplica o fator previdenciário. Duas datas próximas podem resultar em valores mensais bem diferentes.

Por que a decisão precisa ser feita antes

O STF decidiu que não existe “desaposentação” (Tema 503): concedida a aposentadoria, não é possível renunciar a ela para obter outra mais vantajosa. A escolha do requerimento tende, portanto, a ser definitiva.

Como chegar à resposta

O Mapeamento Previdenciário verifica todas as regras aplicáveis, estima a data de cumprimento e o valor de cada uma e identifica o caminho mais vantajoso. O Planejamento acrescenta as análises especiais e a simulação de cenários de contribuição.

Saiba como se planejar

O que é o CNIS e por que ele precisa ser conferido?

O CNIS — Cadastro Nacional de Informações Sociais — é o extrato que reúne os vínculos, as remunerações e as contribuições registrados em seu nome. É com base nele que o INSS calcula o tempo e o valor dos benefícios. Como é alimentado por informações de terceiros ao longo de décadas, erros são frequentes: vínculos ausentes, salários zerados, contribuições abaixo do mínimo, períodos rurais e especiais não reconhecidos. Corrigir antes do pedido é mais simples do que revisar depois.

Qual a diferença entre contagem, mapeamento e planejamento?

São três níveis de profundidade, e cada um contém o anterior. A Contagem de Tempo mostra o que o INSS já reconhece e o que precisa ser corrigido no CNIS. O Mapeamento acrescenta todas as regras de aposentadoria aplicáveis, com as datas de cumprimento, os valores estimados e a alternativa mais favorável. O Planejamento acrescenta as análises de tempo especial, rural e de deficiência e a simulação de até três cenários de contribuição, com custo e retorno de cada um.

Meu cônjuge ou companheiro faleceu. Tenho direito à pensão por morte, e por quanto tempo?

Se o falecido era segurado do INSS — contribuindo, no período de graça ou já aposentado —, a viúva ou o viúvo e os companheiros em união estável têm direito, com dependência econômica presumida. Peça em até 90 dias para que o pagamento retroaja à data do óbito. A duração depende da sua idade na data do falecimento e de dois requisitos: pelo menos 18 contribuições do falecido e 2 anos de casamento ou união. Sem eles, a pensão dura 4 meses, salvo se o óbito decorreu de acidente ou de doença do trabalho.

A duração para o cônjuge ou companheiro

Cumpridos os requisitos de 18 contribuições e 2 anos de casamento ou união, a pensão segue a idade do beneficiário na data do óbito: é temporária nas faixas etárias mais jovens, com duração de 3 a 20 anos, e vitalícia a partir da idade fixada na tabela em vigor (art. 77, § 2º, V, da Lei nº 8.213/91). Para o cônjuge inválido ou com deficiência, a pensão dura enquanto persistir essa condição, respeitados os prazos mínimos da tabela.

União estável

Na união estável, é preciso provar a convivência com início de prova material contemporânea dos fatos — conta conjunta, comprovante de mesmo endereço, plano de saúde, declaração de imposto de renda, certidão de nascimento de filho em comum —, e não apenas testemunhas (art. 16, § 5º).

Se você também recebe aposentadoria

A pensão pode ser acumulada com a própria aposentadoria, mas o benefício de menor valor sofre redução por faixas (art. 24 da EC nº 103/2019). Vale conferir o cálculo.

Sou autônoma ou MEI. Tenho direito ao salário-maternidade?

Sim, desde que mantenha a qualidade de segurada na data do parto e atenda aos demais requisitos da sua categoria. O benefício dura 120 dias e é pago diretamente pelo INSS. Também têm direito a desempregada que ainda está no período de graça, a trabalhadora rural em regime de economia familiar e quem adota ou obtém a guarda judicial para fins de adoção. E, se a criança já nasceu, ainda pode dar tempo: as parcelas prescrevem em cinco anos.

Moro em outra cidade ou estado. A Drª. Fernanda pode me atender?

Sim. O atendimento é presencial em Jaú/SP e on-line em todo o Brasil. O Direito Previdenciário é federal, os documentos podem ser enviados em arquivo digital, os requerimentos ao INSS tramitam pelo Meu INSS e os processos judiciais são eletrônicos. As perícias e as audiências, quando necessárias, ocorrem na localidade do segurado. Quem preferir o atendimento presencial é bem-vindo ao escritório.

Como são definidos os honorários?

Os honorários são definidos caso a caso, em consulta, conforme a natureza e a complexidade do trabalho — requerimento administrativo, recurso, ação judicial ou estudo de contagem, mapeamento e planejamento —, observada a tabela da OAB/SP. Tudo é ajustado por escrito antes do início do trabalho.

Sua pergunta será enviada à Drª. Fernanda pelo WhatsApp. Fique à vontade para incluir qualquer informação, pois os seus dados estão protegidos por sigilo profissional.

Fale com a Drª. Fernanda de Souza Parronchi

Se você está afastado do trabalho por doença ou acidente, teve um benefício negado ou cessado, cuida de uma pessoa idosa ou com deficiência, quer saber quando e como se aposentar ou precisa de orientação sobre pensão, salário-maternidade ou revisão, entre em contato para uma orientação inicial. O atendimento é sigiloso.

Envie sua mensagem

Preencha os campos abaixo e a Drª. Fernanda retornará o contato. O contato inicial não configura, por si só, a contratação de serviços advocatícios.